栏目分类
你的位置:kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app > 新闻中心 > 开云kaiyun.com 11月份新动力商用车达到9.2万台-kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app
开云kaiyun.com 11月份新动力商用车达到9.2万台-kai云体育网页app登陆入口2026(官方)APP下载IOS/Android通用版/手机app
发布日期:2026-10-13 12:23 点击次数:126
注:天职析著作仅代表崔东树个东说念主不雅点,如有异议,请留言。
凭证国度金融局交强险数据,国内商用车交强险数据的2025年商用车强势增长。由于新动力车强势增长和政策促进车辆更新,2025年新动力商用车合座呈现快速拉升的雅致时局。3-11月握续高位,新动力增长较强。11月商用车国内销量达成26万台,同比增4%,环比增4%。2025年1-11月商用车国内销量达成281万台,同比增长9%。2025年1-11月新动力商用车累计达到77万台,同比增长54%。在2024年末政策翘尾后,2025年1月新动力进展相对较弱,2-9月同比暴增, 11月份新动力商用车达到9.2万台,同比增长45%,环比增15%。
从2019-2021年,总共新动力商用车的浸透率在3%傍边水平,2022年达到9%,2023年达到11%,2024年全年达到20%,2025年1-11月达到27%,同比增长7个点,强于乘用车的增长,体现了新动力商用车强势增长雅致态势。2025年11月商用车新动力浸透率36%, 较同时增长11个点,其中的卡车新动力浸透率27%,客车新动力浸透率74%,较同时均有大幅升迁。新动力商用车国内商场在政策鞭策下的进展相对较强,燃油车出口较强,酿成政策歪曲下的特质商场模式,传统燃油车需要有用的政策支握。
1、寰宇商用车商场交强险数据分析
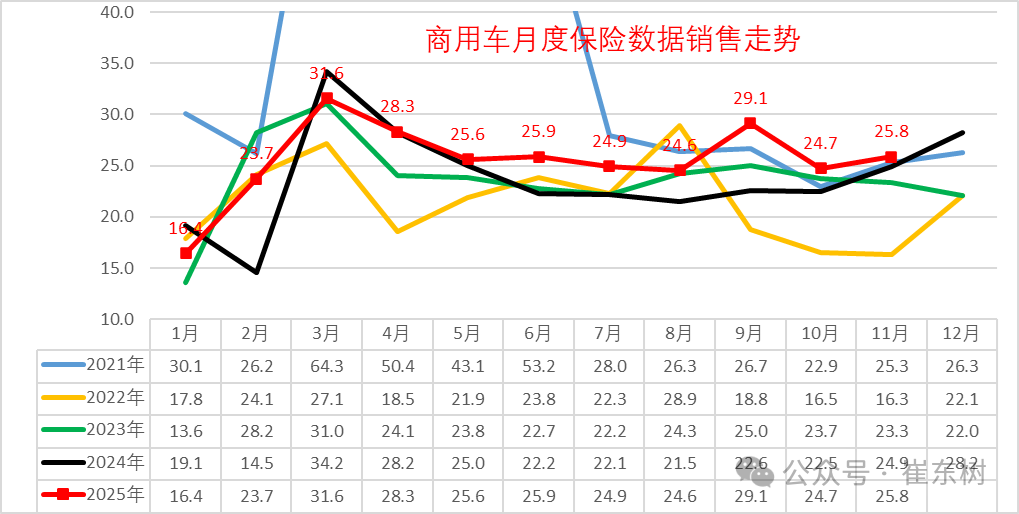
2025年商用车车市呈现1月春节前置带来的2-11月的握续走强的走势特征。本年1月商用车月度数据环比着落较大,2月商用车销量23.7万台,属于积年的销量中位。3-5月商用车销量相对自若,6-11月商用车受到新动力拉动走势较强,9月尽头较强,11月仍握续创出当月的近期历史新高。
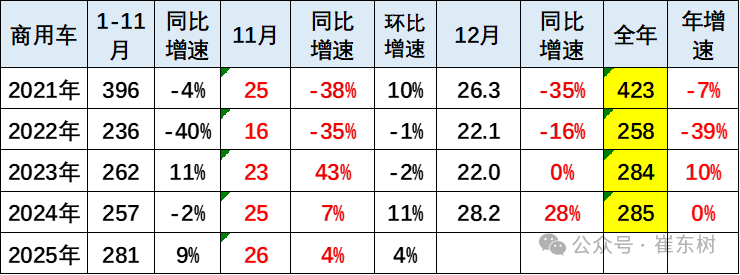
近几年国内商用车商场呈现需求快速着落趋势。从2020年的超高销量,到2021年的峰值回落,2022-2023年处于低谷期,2024年商用车国内保障达成285万台,同比着实握平。
11月商用车国内销量达成26万台,同比增4%,环比增4%。2025年1-11月商用车国内销量达成281万台,同比增长9%,相对于2022年以来的商用车自若期,本年创出近几年新高的雅致水平。
2、寰宇新动力商用车商场销量分析
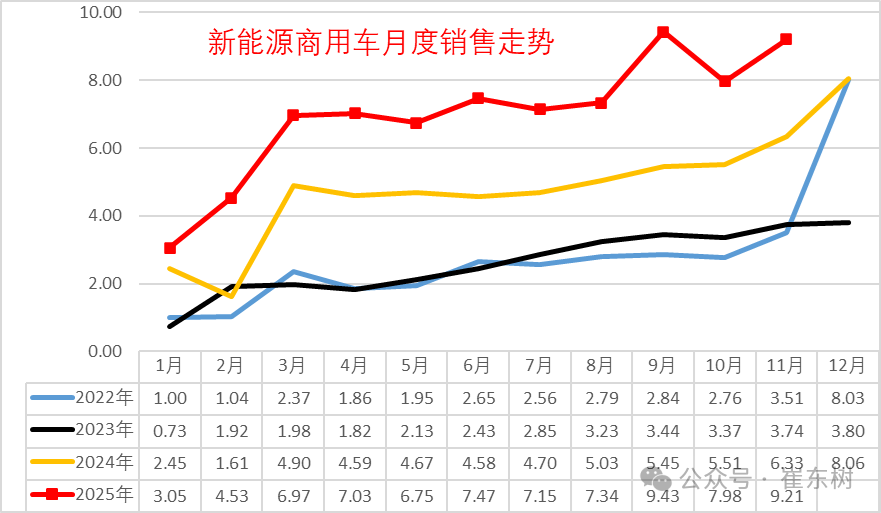
2025年新动力商用车合座呈现快速拉升的雅致时局。3-11月握续高位,新动力增长较强。2025年11月的新动力销量赶紧达到9.2万台的高位,领会新动力的需求重生。
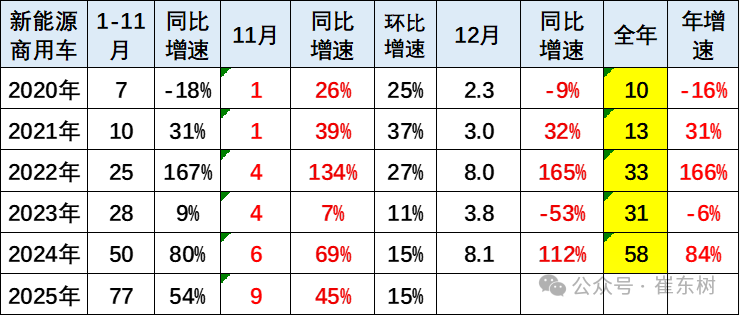
2024年新动力商用车销量57.9万台,同比增长84%;2025年11月份新动力商用车达到9.2万台,同比增长45%,环比增15%.。在2024年末政策翘尾后,2025年1月新动力进展相对较弱,随后同比暴增,1-11月累计达到77万台,同比增长54%。
3、新动力商用车浸透率
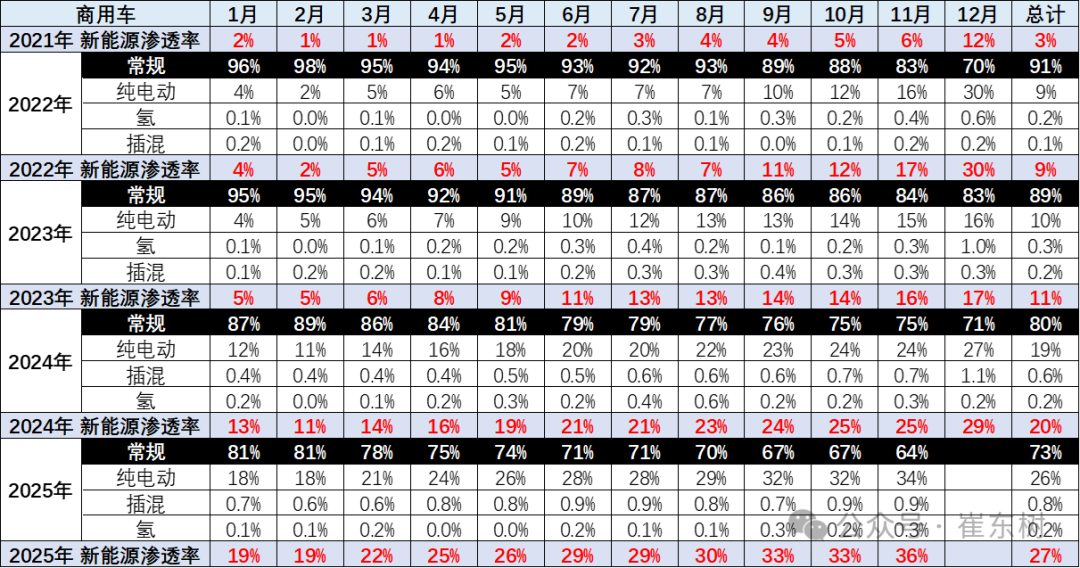
2024年新动力商用车在商用车浸透率达到20%的水平,相对于2023年达成了较好升迁。2025年11月份新动力浸透率达到36%,相对于旧年11月的25%,升迁11个百分点,进展相对较强。
从2019-2021年,总共新动力商用车的浸透率在3%傍边水平,2022年达到9%,2023年达到11%,2024年全年达到20%,2025年1-11月就达到浸透率27%的雅致水平,体现了新动力商用车强势增长雅致态势。
2025年11月商用车新动力浸透率36%, 较同时增长11个点,而1-11月同比增长7个点,强于乘用车的增长。
4、商用车商场变化分析
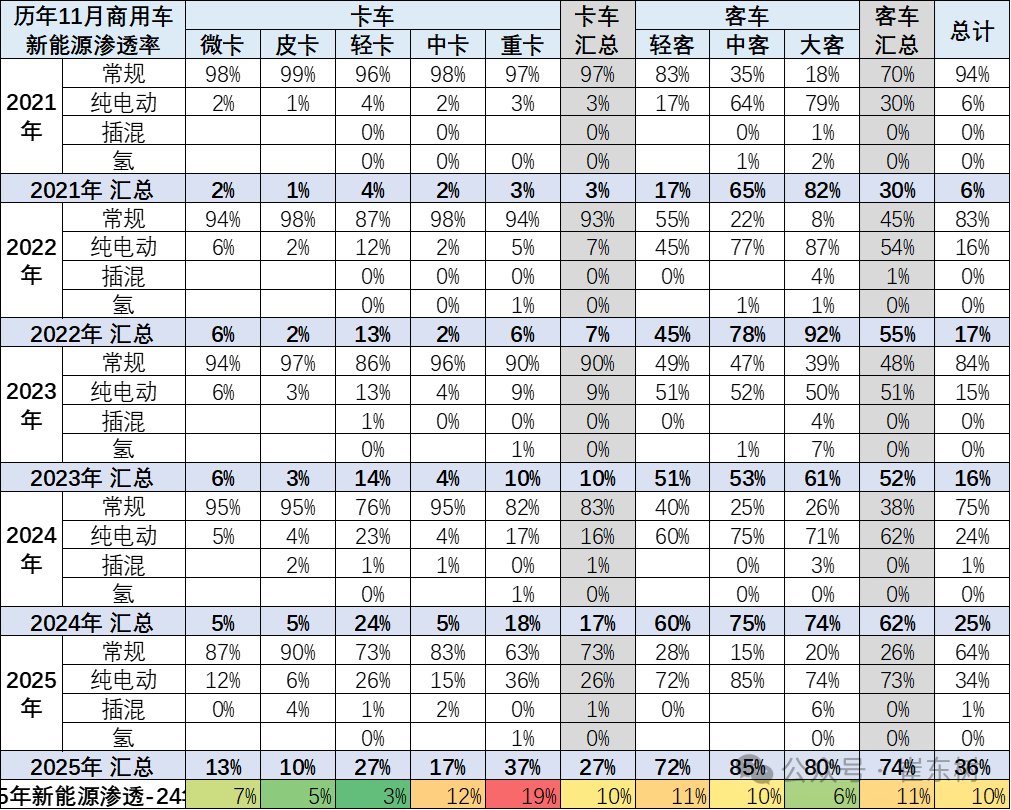
商用车的卡车和客车结构相对安然。卡车中的重卡和轻卡进展较好,中重卡在旧年深度调遣后本年走势机构性改善,报废更新政策的拉动适度稍有体现。
客车中的轻客走势较强,电动化带来轻客替代微客成为商场主力。大中型客车2025岁首进展较弱,燃油大中型客车走势较稳,新动力大中型客车进展一般。
其中的卡车新动力浸透率27%,客车新动力浸透率74%,较同时均有大幅升迁。其中重卡、轻卡和大中客的电动车浸透率升迁较大。
5、商用车竞争结构变化分析
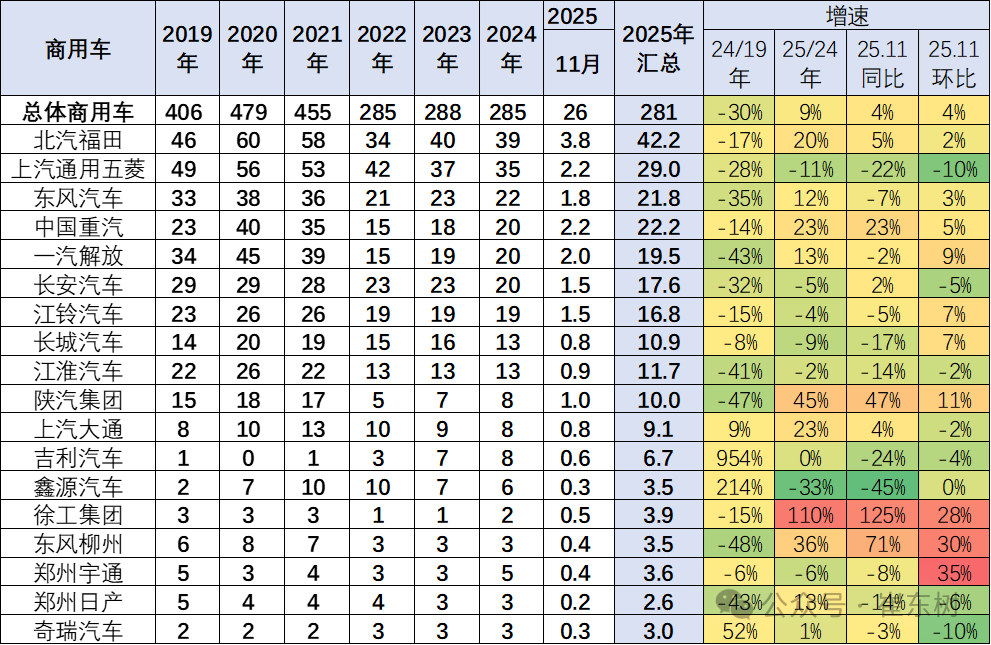
商用车企业主如果轻卡企业撑握销量,福田和五菱是商用车的主力,区分在轻卡和客车商场销量较强。中国重汽亦然重卡和轻卡较强。
6、中重型卡车区域商场结构
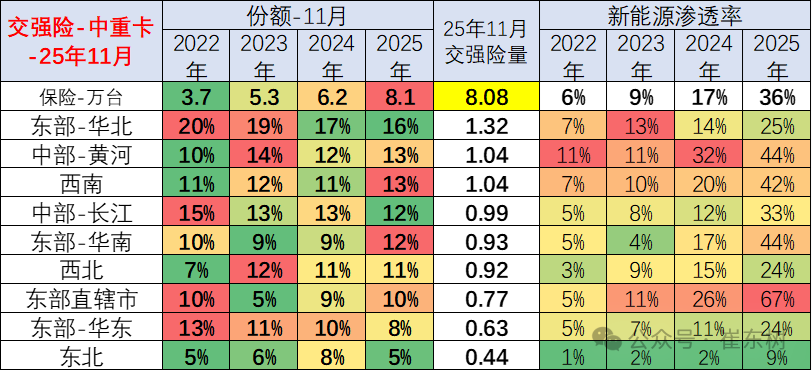
总体中重型卡车在华北等地区商场份额较高,但近两年的华南、西南握续走强,本年新动力重卡在京津沪、华南、中部黄河和西南地区等浸透率进展较好,其中京津沪的浸透率升迁较快。
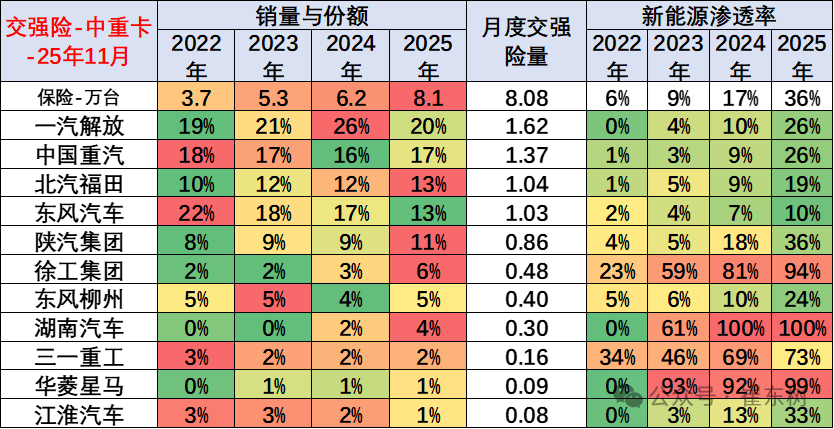
国内商场中重卡商场进展最为优秀的应该是一汽自由、中国重汽、福田、东风汽车等企业。重卡总体进展相对较强,补贴要素导致重卡电动化大幅升迁。徐工等部分重卡二线车企电动车浸透率升迁。旧年出口力度很强,本年国内新动力较多,本年11月燃油车暂时较低。
7、轻型卡车区域商场结构
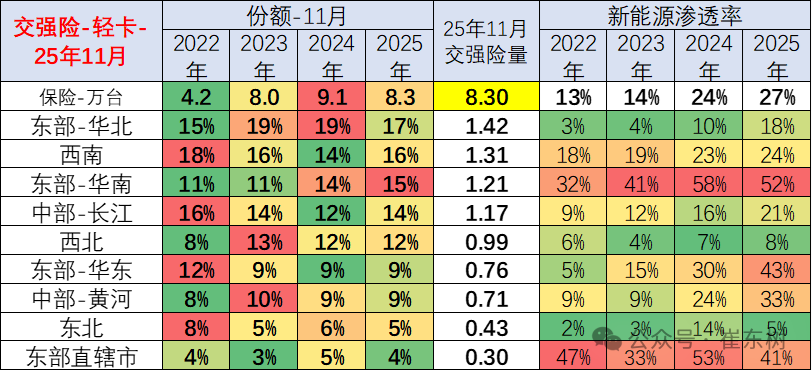
轻卡商场主如果在东部-华北和华南、西南等地区份额较高,华南、西南地区的轻卡进展迟缓走强。
新动力轻卡主要的商场如故在东部—华南商场和华东商场进展相对较强,而京津沪的直辖市商场总体来看本年相对复原。
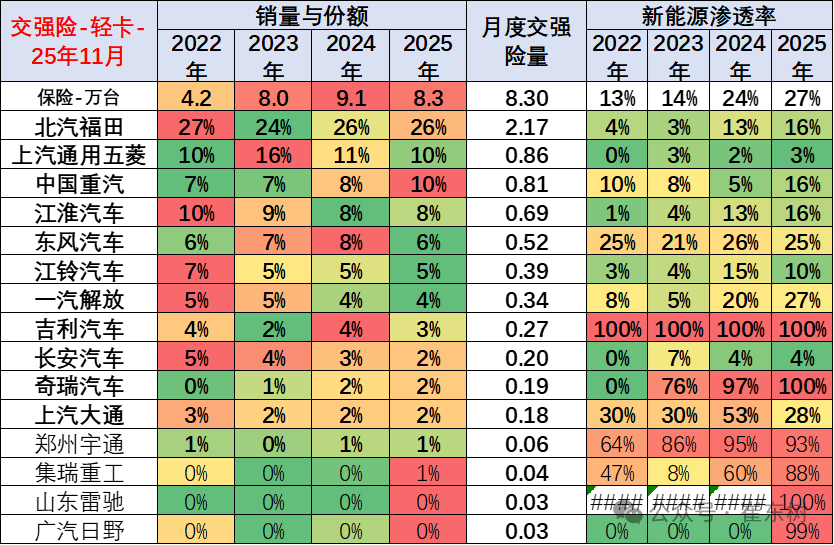
国内轻卡的主力厂家仍然是北汽福田、上汽通用五菱、中国重汽、江淮汽车以及东风汽车等企业。尤其是近期五菱这些小微卡迟缓飞腾到小轻卡的商场进展相对优秀。
新动力轻卡的主力企业是吉祥汽车等,尤其是奇瑞汽车近两年在新动力轻卡进展相对优秀。
8、轻型客车区域商场结构
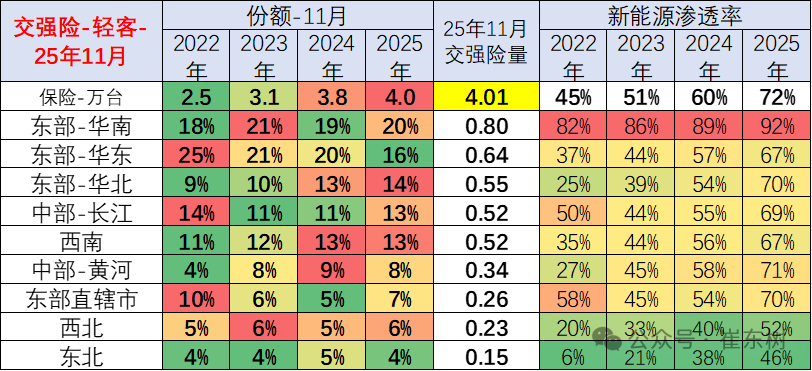
国内轻客商场的销售区域主如果经济相对发达的华东和华南地区。本年的中部长江地区份额也较高。
新动力轻客主如果发达地区的需求较大,华南地区新动力进展较强。受路权政策料理,京津沪等城市地区的燃油轻客销量出现萎缩。
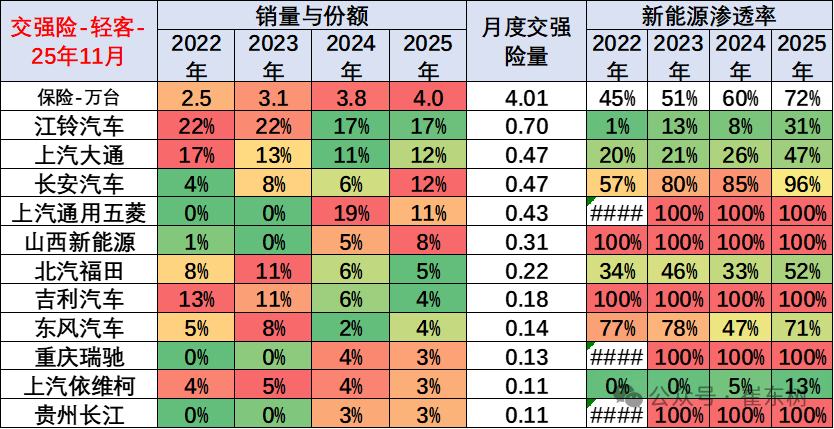
轻客的主力厂家主如果江铃汽车、上汽大通、长安汽车、上汽通用五菱、吉祥商用车等企业,其中新兴势力的吉祥商用车等的新动力轻客进展较强。近期长安的电动轻客很有竞争力。
9、大中型客车区域商场结构
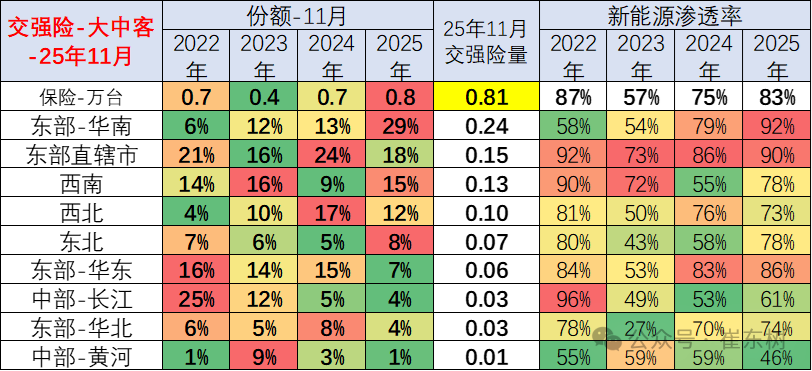
大中客商场近期进展较强,区域间的商场需求波动较大。政策性补贴和商场鞭策,酿成大中客的新动力政策鞭策和燃油车的商场需求的互异化。
新动力大中客商场浸透率较高的主如果南边地区,其它地区看政策补贴,本年的东北和华北的公交启动较早。
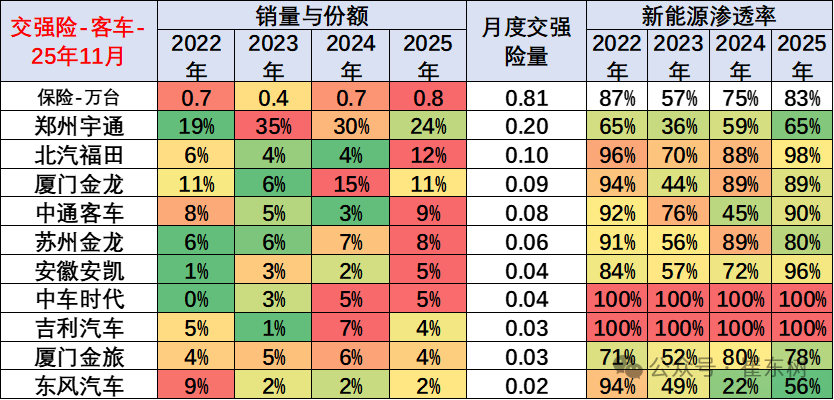
大中客的主要厂家如故宇通、福田、厦门金龙、苏州金龙等企业进展相对优秀,尤其是宇通和金龙、中通的传统燃油车进展较强。11月的北汽福田等企业进展相对亦然很强的。
新动力大中客浸透率高的企业主如果二线企业,主力企业齐是燃油车的新动力全面发展的,且主力企业的燃油车商场可以。
附:近日信息书籍 ]article_adlist-->*寰宇乘用车行业2025年11月末库存379万辆、库存61天同比增13天*从传统旺季不旺看豪华燃油车竞争破局要道
*车市扫描-2025年48期(12月8日-12月14日)
*《汽车行业价钱步履合规指南》故意于经销商生计现象改善
*2025年1-11月汽车投资增15%,坐蓐增11%,汽车破费降1%,新动力汽车增27%浸透率47%
*2025年11月汽车细分商场走势和厂家竞争进展分析
*2025年11月乘用车商场价钱段追踪
*中国长安汽车冲突中国品牌3000万辆的高质料增长特征分析
*2025年11月乘用车细分商场车型走势
*车市扫描-2025年47期(12月1日-12月7日)
*2025年11月份寰宇乘用车商场启动特征分析
*【月度分析】2025年11月份寰宇乘用车商场分析
*2025年11月乘用车商场降价促销分析
*汽车行业利润空腹化与特朗普断绝CAFE轨则
*2025年1-10月二手车1649万台增3.5%,交游额10572亿元增0.6%,新动力浸透率11.2%
*2025年1-10月中国占世界新动力车份额68%、并立国际新动力份额14%
*车市扫描-2025年46期(11月24日-11月30日)
*汽车整车上市公司市值变化分析-11月
*【新动力】2025年11月新动力乘用车厂商批发销量快讯
*【乘联分会论坛】2025年10月皮卡商场分析
*【乘联分会论坛】2025年10月乘用车区域商场流向分析
*2025年10月中国占世界汽车份额38%
*从锂电板供需判断26年碳酸锂价钱相对自若
*2025年1-10月中国汽车入口40万辆降30%
*2025年1-10月中国汽车出口商场分析
*2025年1-10月汽车行业利润率4.4%、汽车行业收入达8.9万亿增7.8%、资本增8.9%、利润增4.4%
*车市扫描-2025年45期(11月17日-11月23日)
*2025年10月俄罗斯车市分析-自主车企份额60%
*11月新动力新品与时期理解追踪
*2026—2027年度乘用车车企双积分政策校正分析
*新动力车锂电板商场分析-2025年10月
*“电车过半时间”应与“下一代油车时间”共存
*汽车保有上牌报废与东说念主口驾照空洞分析
*乘用车新车的分级测算探讨—10月
*2025年中国汽车出口国际自主品牌数据追踪-9月
*寰宇充电桩商场分析-2025年9月
*坚握“油电共进”战术,2035年乘用车将全面混动化
*对于调遣2026—2027年减免车辆购置税新动力汽车产物时期条件的分析
*新动力电板企业资金千里淀利润丰厚-2025年半年报分析
*2025年中国汽车经销商急需政策支握
*从国庆自驾游热看电动车的纷乱社会价值
*电动车出口的许可证新政堵塞罅隙达成高质料发展
*大三排车型还有十年好日子
*中国汽车引颈中国出口高质料增长
*十五五商量的中国汽车群众销量瞻望冲突4000万台,年均增3%
*汽车上市车企上半年岁迹进展分析
*乘用车新车的分级测算探讨—8月
*【乘联分会论坛】2025年全年销量预测:乘用车零卖增长6%、出口增长14%、新动力批发增长27%
*世界企业500强的中国汽车公司总体较好
*公安部2025年上半年上牌和驾驶员数据分析
*氢燃料电板车走势分析
*超豪华车的破费税纳税限制调遣是平常合理的
*上半年VS年销量:内销燃油车48%、内销新动力42%、出口45%
*中国插混必将走向世界
*相较“电动化上半场智能化下半场”—我以为是“智能化赋能电动化”
*2025年预测-乘用车零卖增5%、出口增10%、新动力批发增29%,汽车增7%
*电动重卡暴增与电动大客低迷的商场化要素分析
*对于农村私车普及的反对不雅点的辩解
*2025 年上海车展的两少一多特质
*中国农民工分析-提议饱读舞农民工购车改善生活
*智能电动车任重说念远
*2024年车企年报追踪分析
*好意思国关税战下的中国汽车没影响-饱读舞小袖珍电动车和燃油车插混化
*中国汽车出口区域私有-燃油车发展后劲较大
*2025年预测-乘用车零卖增3%、出口增10%、新动力批发增32%,汽车增5%
*寰宇新动力乘用车2025年2月零卖69万辆零卖浸透率50%
*从摩托车强劲看中国汽车出口的后劲分析
*健全新动力车电板回收价钱预料要紧
*从雷克萨斯的国产与本田日产同一受阻-看中国产业链的上风
]article_adlist-->*提议减少对燃油车的讨厌性政策-达成油电同强*2024年汽车出口641万台增23%、入口70万台降12%
]article_adlist-->*2024年1-12月寰宇汽车商场调回现象追踪*2025年寰宇车市瞻望零卖增2%-岁首政策过渡期买车好
*我不看好日产和本田的同一-需要加大中邦原土化研发和产物编削
]article_adlist-->*稳增长仅靠以旧换新是不够的——要车购税优惠促进首购群体购车*车市相对楼市的发展后劲纷乱,需要更多政策支握
*欧盟车市追踪 -强项反对欧盟的电动车反补贴政策
]article_adlist-->*新动力电板产业链的利润从崎岖游向中游电板辘集 ]article_adlist-->*世界汽车坐蓐分析-中国汽车走向世界*列国行业互异和车企利润分析-钱到那里去了?整车企业一定要造电板
*报废更新补贴升级鞭策车市换购破费强增长
]article_adlist-->*汽车报废更新补贴扩容翻倍是要紧利好*汽车以旧换新补贴施行确定发布是要紧利好
*报废更新和以旧换新鞭策汽车破费高质料发展
*寰宇住宅楼市与车市走势对比分析
]article_adlist--> 海量资讯、精确解读,尽在新浪财经APP
